

上週去了朋友小陳的新家作客。看著她終於買下屬於自己的房子,那一刻的她既驕傲又帶著一點忐忑。手裡握著新家的鑰匙,小陳開心的是終於買新厝了,擔心的是未來不知道在哪兒……
1,000萬、40年期的房貸。每個月約3萬元的房貸,看起來還在可負擔的範圍內,但當帳單真的開始出現在生活裡時,心裡還是會微微震一下。那份「終於有自己的家」的踏實感背後,其實也夾雜著一絲不安。
她說當她算出房貸繳完時自己已經72歲,不禁苦笑著說:「人生最精華的時間,好像都在幫銀行打工,那退休金到底要從哪裡存?」
買房確實是資產規劃的一部分,但如果沒有完整的財務思考,它也可能慢慢變成壓力來源。在成為「屋主」與「屋奴」之間,其實只差了一件事,是否提早做好人生下半場的規劃。
你買房=一份40年的責任
根據財團法人金融聯合徵信中心統計,近十年台灣首購族年齡多落在30~45歲之間,其中為35-40歲比率最高為18.8%。而目前主流貸款年期也拉長至30年期,甚至為40年期。
以主計處資料來看,2025全年工業及服務業受僱員工平均月薪為63,386元,年薪約76萬元左右。但六都房價中位數普遍落在1,000~1,500萬之間。
在薪資成長有限、房價長期高檔盤整,再加上通貨膨脹推升生活成本,購屋門檻其實並沒有因時間而下降,這樣的結構變化,也逐漸形成三個明顯趨勢:
-
購屋年齡推遲:過去30歲成家的夢想,如今在高房價的現實下,平均購屋年齡已延後至35~40歲,這也意味大多數的國人,必須準備更多的自備款,才有機會買房。
-
房貸年期極大化:為了降低每月還款負擔,30年期房貸已成標配,40年房貸正成為許多年輕人進入房產市場的唯一門票。
-
薪資與房價的脫鉤:根據內政部最新的全國房貸負擔率,目前維持在46.62% 的高點。這意味著一個中等收入家庭,幾乎有近一半的薪水要繳給銀行。
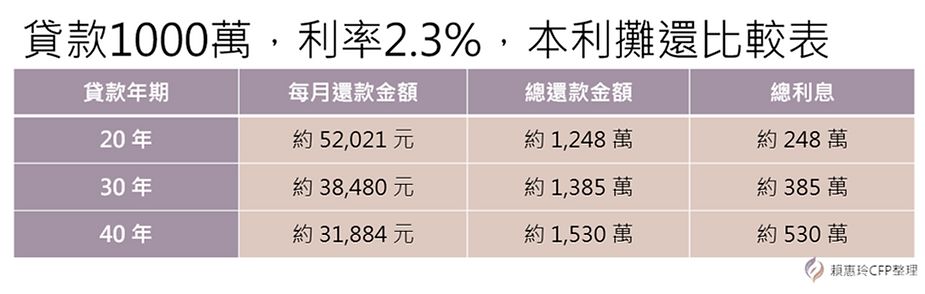
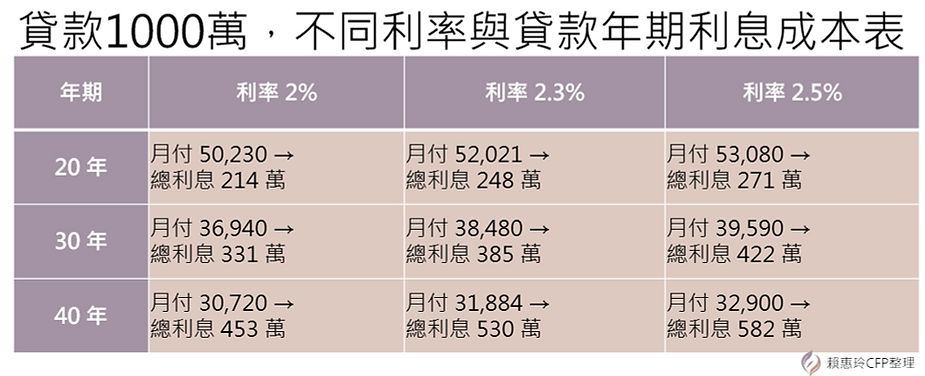
不同貸款年期vs不同利率的差異
-
年期越長 → 月付壓力低,但利息成本高
-
年期越短 → 利息少,但現金流壓力大
-
提前還款可大幅減少利息支出,建議彈性規劃
即使利率調升一碼以上,不要小看這微幅的差距
-
利率每升高0.2~0.3%,長期貸款總利息差距可達數百萬
-
高利率+長年期→最吃利息
-
建議先控制房貸負擔率,再考慮利率變動下的彈性還款策略

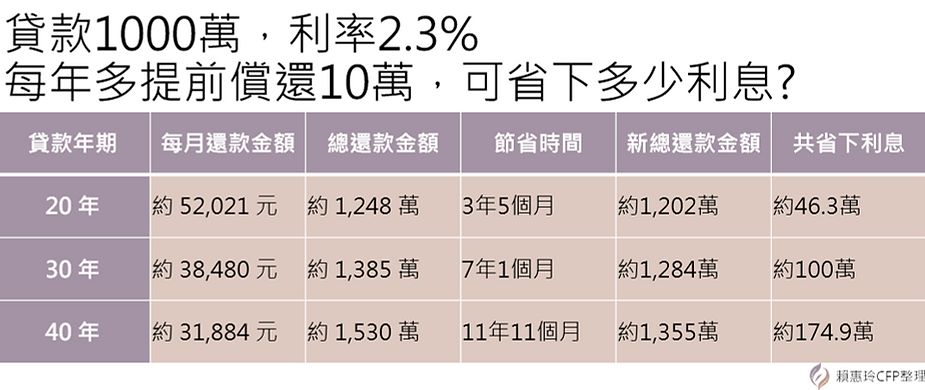
當手上有一筆額外資金時,可能是獎金、可能是年終,如果每年多還10萬,省下的利息也很可觀。
從理財角度來看,提前還款能降低總利息支出,也能縮短負債時間,但同時也會帶來資金運用彈性降低的問題。因此是否提前還款,其實沒有絕對的答案,如果房貸利率偏低,而投資報酬率有機會長期高於房貸利率,過度提前還款,反而可能犧牲資產累積的機會;反之若追求財務穩定與心理安全感,提前降低負債,也是一種保守但穩健的選擇。
關鍵並不是「要不要提前還款」,而是如何在負債、投資與現金流之間取得平衡。取決於個人的利率環境、投資能力與現金流狀況。
小提醒:提前償還可能須付違約金:通常銀行房貸都會規定綁約期,大約1~3年內不等,若在綁約期內提前還款則會違約,須付一筆違約金給銀行。
提前還房貸 vs 保留資金投資比較表
長期房貸的隱形擔憂
在繳付房貸的過程中,許多的家庭也正面臨人生不同階段的壓力,事業上升期、小孩出生與教育支出,雙親逐漸年邁需要照顧等問題。在這段時間也存在三個不可忽視的風險指標:
-
利率波動風險:房貸利率只要調升1%,利息產生的速度會讓你感到「怎麼繳了幾年,欠款好像沒減少」的感受。
-
工作與收入中斷:繳付房貸過程中,可能也會經歷轉職、裁員、或健康問題。如果沒有足夠的預備金,只要連續幾個月收入中斷,房子就會從資產變負債。
-
財務排擠效應:當30~40%的收入固定在房貸,剩餘資金還要負擔生活、保險與子女教育,退休準備往往被迫延後。若等到房貸繳完才開始存退休金,可能已接近退休年齡,錯過最關鍵的複利累積期。
房貸不是終點,規劃才是關鍵:三個核心建議
1、先顧「風險」,再談「資產」
買房前,請先檢視你的財務防護網。
-
緊急預備金:至少存夠6個月的完整開銷(含房貸)。
-
保險保障:房貸壽險是首選,確保萬一風險發生,房子是留給家人的禮物而非負債。
-
把房貸控制在家庭收入的30~35%以內,準備好醫療與風險保障,是讓房子成為資產,而不是壓力的基本條件。
2、在還房貸的同時,同步準備退休金
不要等債還完才投資,可以「雙軌運行」:
-
理財先理債:如果房貸利率是2.3%,而你的投資(如市值型 ETF)能穩定達到5~6%,則不需急著清償房貸。
-
退休同步佈局:每月除了3萬房貸,強迫提撥5,000元、10000元進入退休帳戶。這筆小錢退休後的價值,往往超過提前還房貸所省下的利息。
3、不要只想「還債40年」,要設計「提前下車」
-
黃金期衝刺:在職涯前10-20年,專注本業收入,累積實力,或是利用獎金或副業收入進行「部分提前還款」。
-
省息效應:只要早期多還100萬本金,在複利效應下,可省下可觀的利息支出。
房貸還清,也把人生準備好
很多人把30~40年的人生,交給了房貸。但真正重要的,其實不是什麼時候還完,而是在還款的同時,你是否也在替未來做準備。
房貸可以慢慢繳,但退休卻不能慢慢等。
當房貸結束時,希望你得到的不只是房子的所有權,還有時間的自由、財務的安全,以及對人生節奏的選擇權。
因為買房只是開始,真正要準備好的,是接下來的人生。
【作者】賴惠玲
│證書:CFP®國際認證高級理財規劃顧問 、RFC國際認証財務顧問師、 RFA退休理財規劃顧問、信託証照
│經歷:南山人壽、威瑞財富管理員工福儲信託團隊
│專長:企業員工福儲規劃、理財退休規劃、保單健診分析、投資理財規劃
(本文轉載自富筆)